CDB com 200% do CDI: Vale a Pena ou é Pegadinha? Entenda Antes de Investir

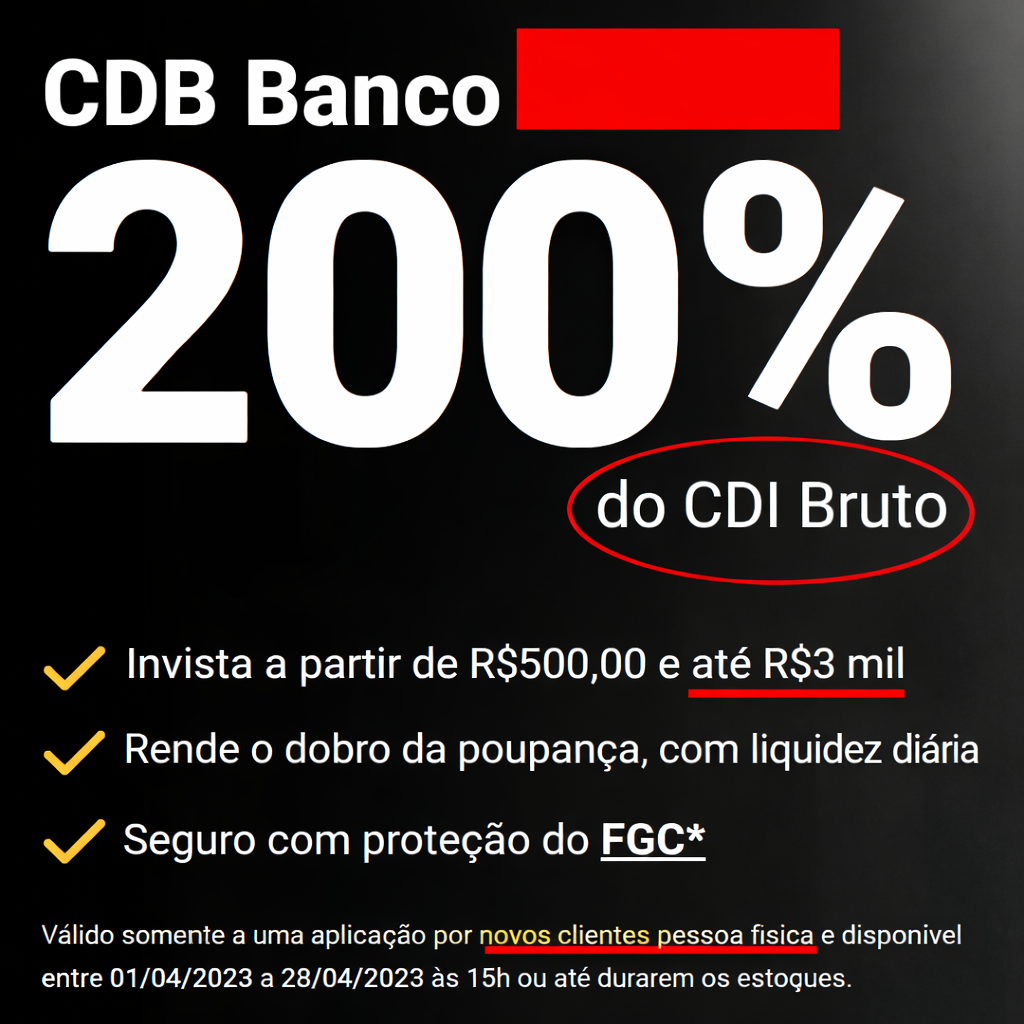
Os anúncios de investimentos com “até 200% do CDI” estão cada vez mais comuns. À primeira vista, parecem oportunidades imperdíveis — afinal, quem não quer ganhar o dobro do CDI?
Mas será que esse rendimento é realmente o que você vai receber?
Neste artigo, você vai entender como esses CDBs funcionam, onde está o “detalhe escondido” e como analisar se vale a pena investir.
O que significa um CDB que paga 200% do CDI?
O CDI (Certificado de Depósito Interbancário) é uma taxa usada como referência para investimentos de renda fixa no Brasil.
Quando um banco oferece um CDB de 200% do CDI, isso significa que ele promete pagar o dobro da taxa CDI sobre o valor investido.
Na prática, isso pode parecer muito atrativo — e realmente pode ser, em alguns casos.
Mas aqui começa o ponto mais importante: nem sempre esse rendimento vale para todo o dinheiro investido.
O detalhe que muitos investidores não percebem
Grande parte dessas ofertas possui regras específicas que nem sempre ficam claras no anúncio.
Veja como normalmente funciona:
- O rendimento de 200% do CDI é válido apenas para valores baixos (ex: até R$3 mil ou R$10 mil)
- Existe limite de aplicação por CPF
- O restante do dinheiro investido rende menos (geralmente 100% do CDI ou próximo disso)
- Em muitos casos, é uma promoção para novos clientes
Ou seja, o número chamativo serve mais como estratégia de marketing do que como retorno real sobre todo o patrimônio.
Exemplo prático: o rendimento real é menor
Imagine o seguinte cenário:
- R$3.000 rendendo 200% do CDI
- R$27.000 rendendo 100% do CDI
Mesmo com o “200%”, o rendimento médio da carteira fica muito mais próximo de 110% do CDI — e não 200%.
👉 Isso muda completamente a análise do investimento.
Por que os bancos fazem esse tipo de oferta?
Esses CDBs são conhecidos como “produtos de entrada”.
O objetivo principal não é oferecer o melhor rendimento possível, mas sim:
- Atrair novos clientes
- Fazer você abrir conta
- Incentivar o primeiro investimento
- Criar relacionamento com o banco
Depois disso, a maioria dos investimentos disponíveis volta para taxas mais próximas do mercado.
Esses CDBs são seguros?
De modo geral, sim.
A maioria dos CDBs conta com a proteção do Fundo Garantidor de Créditos (FGC), que cobre até:
- R$250 mil por CPF por instituição
- Limite global de R$1 milhão a cada 4 anos
Mas segurança não significa necessariamente melhor rentabilidade.
Quando vale a pena investir?
Esse tipo de CDB pode fazer sentido em alguns casos:
✔️ Para iniciantes que estão começando
✔️ Para aproveitar uma promoção pontual
✔️ Para diversificar pequenas quantias
Por outro lado, pode não ser ideal para:
❌ Quem tem valores maiores para investir
❌ Quem busca maximizar rentabilidade no longo prazo
❌ Quem acredita que todo o valor renderá acima do CDI
Como avaliar se um CDB é realmente bom?
Antes de investir, analise:
- Qual o valor máximo que recebe a taxa promocional
- Qual será o rendimento do restante do dinheiro
- Prazo e liquidez
- Se existem alternativas melhores no mercado
👉 O mais importante: sempre calcule o rendimento médio real da sua aplicação.
Conclusão: cuidado com os números chamativos
CDBs com 200% do CDI não são necessariamente uma fraude — mas também não são tão vantajosos quanto parecem à primeira vista.
O segredo está em entender as regras e olhar além do marketing.
Investidores que analisam o rendimento real tomam decisões melhores e constroem resultados mais consistentes ao longo do tempo.
Quer investir melhor e evitar essas armadilhas?
Se você quer ajuda para encontrar investimentos mais eficientes, com melhor relação entre risco e retorno, vale contar com uma análise profissional.
👉 Abra sua conta no BTG Pactual e invista com assessoria gratuita desde o primeiro dia.
Pra abrir a conta no banco BTG Pactual e contar com minha assessoria:
https://www.btgpactualdigital.com/cadastro/?assessor=5422716
Dúvidas? Meu Whatsapp é: 84 99121-1417